
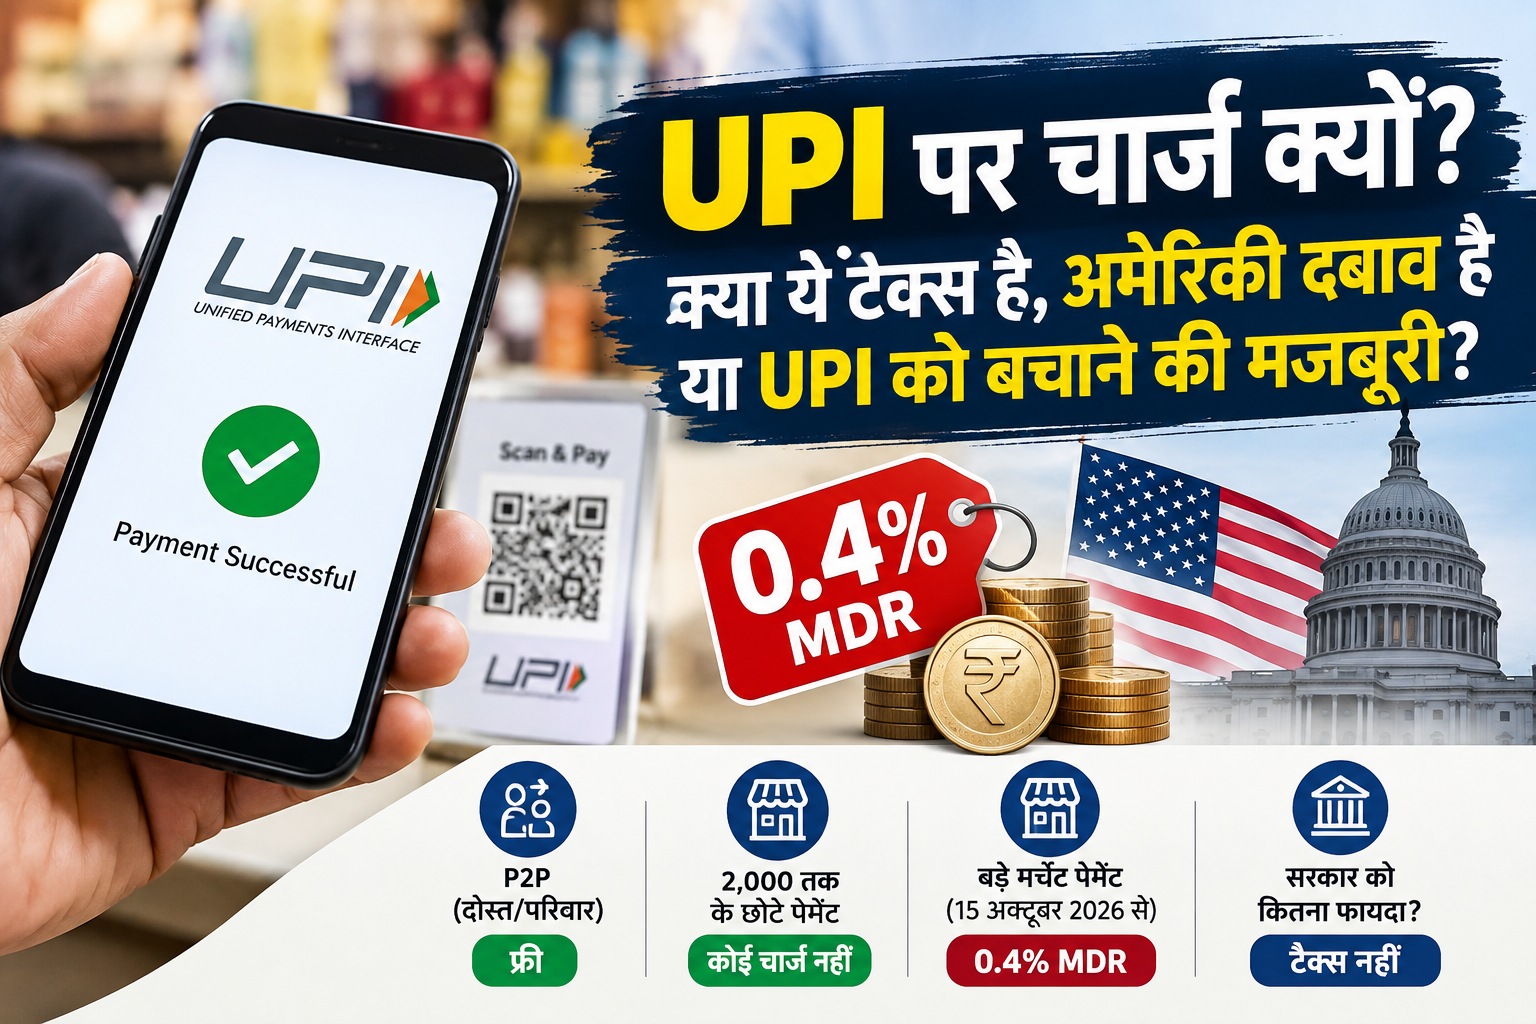
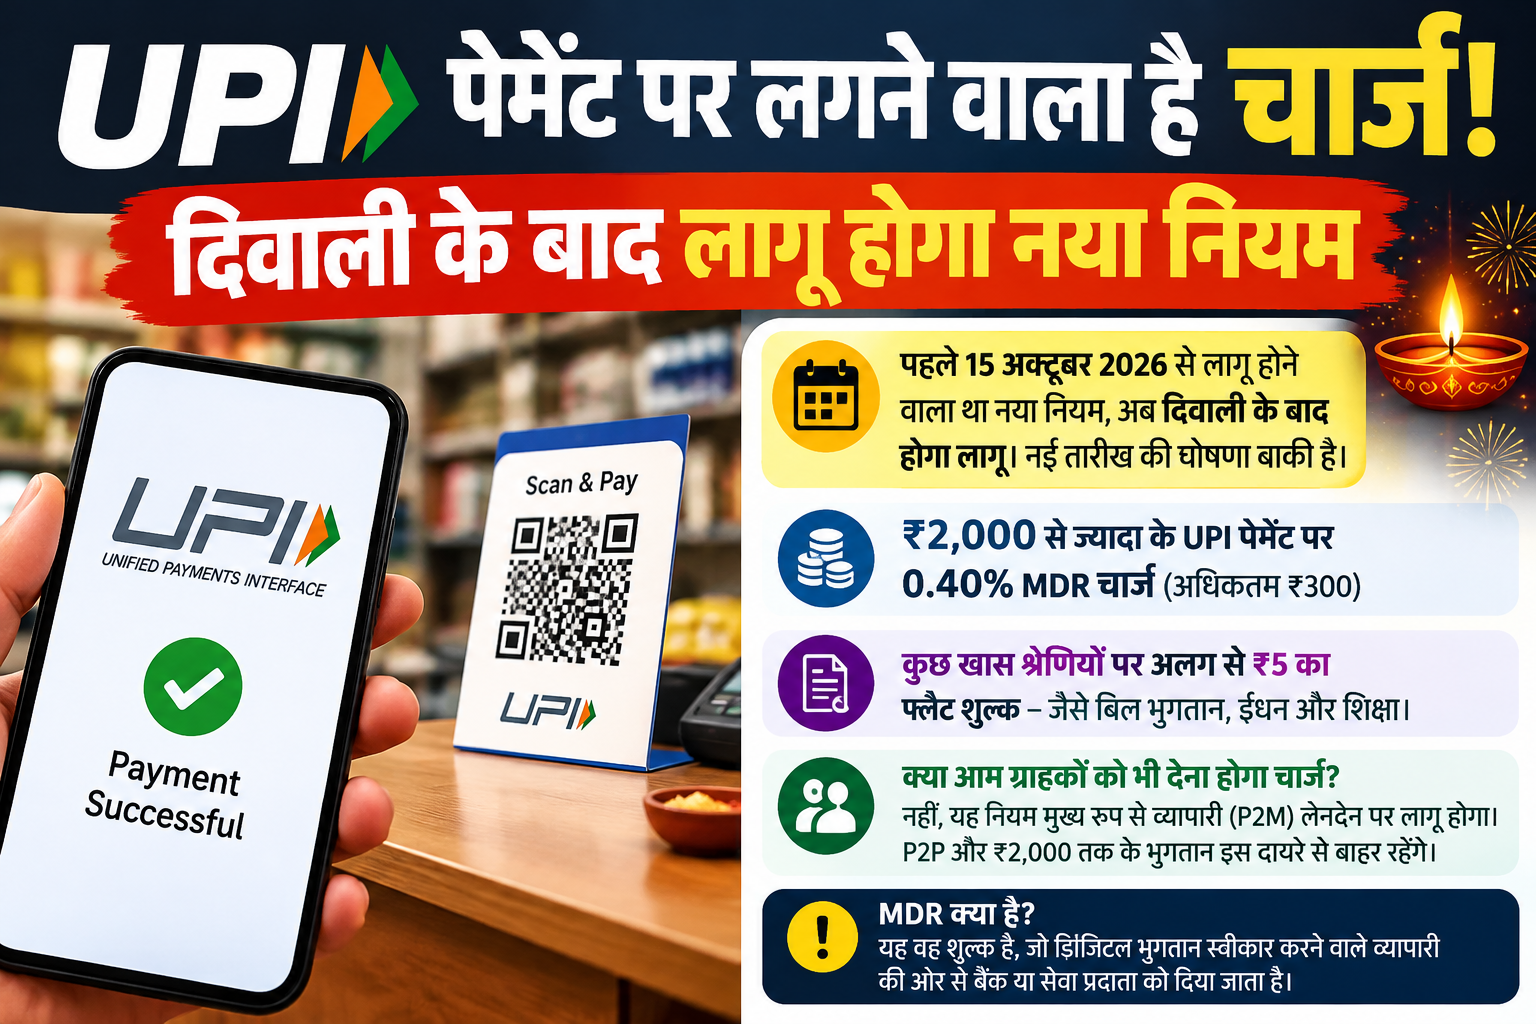
भारत सरकार ने डिजिटल पेमेंट की सबसे लोकप्रिय व्यवस्था UPI को लेकर बड़ा बदलाव किया है. 15 अक्टूबर से कुछ बड़े मर्चेंट पेमेंट्स पर 0.4 प्रतिशत तक Merchant Discount Rate यानी MDR लागू होगा. हालांकि हर UPI ट्रांजैक्शन पर यह चार्ज नहीं लगेगा और आम लोगों के बीच होने वाले पर्सन टू पर्सन यानी P2P पेमेंट फिलहाल फ्री रहेंगे.
इस फैसले के बाद इसे लेकर राजनीतिक बहस भी तेज हो गई है. विपक्ष इसे 'UPI टैक्स' बता रहा है, जबकि सरकार का कहना है कि MDR टैक्स नहीं बल्कि पेमेंट इकोसिस्टम के लिए एक सर्विस फीस है. ऐसे में सवाल है कि नया नियम आखिर है क्या, इसका पैसा किसे मिलेगा और क्या इसका बोझ आम ग्राहक पर पड़ेगा?
आखिर UPI MDR क्या है?
MDR यानी Merchant Discount Rate वह फीस है जो डिजिटल पेमेंट स्वीकार करने वाले व्यापारी से पेमेंट इकोसिस्टम को मिलती है. नए नियम के तहत निर्धारित बड़े मर्चेंट UPI लेनदेन पर 0.4 प्रतिशत MDR लागू होगा.
यह भी पढ़ें: UPI पेमेंट पर MDR चार्ज टला, दिवाली के बाद होगा लागू?
उदाहरण के लिए अगर किसी बड़े मर्चेंट (दुकानदार) को 10,000 रुपये का UPI पेमेंट किया जाता है तो 0.4 प्रतिशत के हिसाब से MDR 40 रुपये होगा. हालांकि यह रकम ग्राहक के बैंक खाते से अलग से काटने की व्यवस्था नहीं है. यह मर्चेंट साइड -चार्ज है और नियमों के मुताबिक इसे सीधे ग्राहक से वसूल नहीं किया जाना चाहिए.
क्या हर UPI पेमेंट पर लगेगा चार्ज?
सीधे शब्दों में नहीं. नए नियम को लेकर सबसे बड़ा भ्रम यही है कि अब हर UPI पेमेंट पर शुल्क लगेगा. मौजूदा फ्रेमवर्क में ऐसा नहीं है.
पर्सन टू पर्सन यानी P2P पेमेंट पर MDR नहीं होगा.
2,000 रुपये तक के सामान्य मर्चेंट पेमेंट पर MDR नहीं लगेगा.
छोटे दुकानदारों को भी जीरो-MDR व्यवस्था के तहत सुरक्षा दी गई है.
निर्धारित बड़े मर्चेंट लेनदेन पर 0.4 प्रतिशत MDR लागू होगा.
MDR की अधिकतम सीमा 300 रुपये प्रति ट्रांजैक्शन रखी गई है.
यानी 10,000 रुपये के पेमेंट पर संभावित MDR 40 रुपये होगा, जबकि 75,000 रुपये या उससे ज्यादा के ट्रांजैक्शन पर अधिकतम 300 रुपये तक MDR हो सकता है.
UPI पर MDR की जरूरत क्यों पड़ी?
UPI को देश में डिजिटल पेमेंट को बढ़ावा देने के लिए लंबे समय से कम लागत वाली व्यवस्था के रूप में विकसित किया गया. जनवरी 2020 से P2M यानी पर्सन टू मर्चेंट UPI लेनदेन पर MDR को प्रभावी रूप से जीरो कर दिया गया था.
इस व्यवस्था का मकसद लोगों और व्यापारियों को कैश से डिजिटल पेमेंट की ओर लाना था। सरकार ने इसके लिए प्रोत्साहन योजना के जरिए पेमेंट इकोसिस्टम को आर्थिक सहायता भी दी.
लेकिन इस दौरान UPI का इस्तेमाल बेहद तेजी से बढ़ा. बैंक, पेमेंट कंपनियां और दूसरे संस्थान QR Code, सर्वर, साइबर सिक्योरिटी, फ्रॉड डिटेक्शन और कस्टमर सपोर्ट जैसे क्षेत्रों पर लगातार खर्च करते रहे. ऐसे में जीरो -MDR मॉडल की वित्तीय स्थिरता पर सवाल उठने लगे.
क्या UPI की वजह से बैंक घाटे में थे?
यह कहना सही नहीं होगा कि बैंक UPI की वजह से कुल मिलाकर घाटे में थे.बैंक की कमाई के कई दूसरे स्रोत होते हैं, जैसे ब्याज आय, लोन, फीस और अन्य बैंकिंग सेवाएं।
हालांकि जीरो-MDR व्यवस्था में प्रत्येक मर्चेंट लेनदेन से सीधे मर्चेंट साइड रेवेन्यु नहीं मिल रहा था, जबकि UPI इन्फ्रास्ट्रक्चर को चलाने की लागत बनी हुई थी.
पार्लियामेंट्री स्टैंडिंग कमेटी ऑन फाइनेंस में उद्धृत एक इंडस्ट्री एस्टीमेट के मुताबिक UPI इकोसिस्टम का वार्षिक रखरखाव रकम करीब 20,700 करोड़ रुपये बताया गया था, जबकि वित्तीय वर्ष 2026-27 के लिए सरकार का आवंटन करीब 2,000 करोड़ रुपये था. इससे UPI के वित्तीय मॉडल में मौजूद फंडिंग गैप को समझा जा सकता है.
UPI पर सरकार कितना खर्च करती रही है?
जीरो-MDR व्यवस्था को समर्थन देने के लिए सरकार ने कई वर्षों में प्रोत्साहन योजना चलाई है.
दिए गए आंकड़ों के मुताबिक:
वित्तीय वर्ष 2021-22: करीब 1,389 करोड़ रुपये
वित्तीय वर्ष 2022-23: करीब 2,210 करोड़ रुपये
वित्तीय वर्ष 2023-24: करीब 3,631 करोड़ रुपये
वित्तीय वर्ष 2024-25: 1,500 करोड़ रुपये की प्रोत्साहन योजना
वित्तीय वर्ष 2026-27: UPI और RuPay के कम मूल्य वाले लेन-देन के लिए करीब 2,000 करोड़ रुपये का आवंटन
सरकार का तर्क है कि UPI का आकार अब इतना बड़ा हो चुका है कि पूरे पेमेंट इकोसिस्टम को लंबे समय तक केवल सरकारी प्रोत्साहन के सहारे चलाना नहीं होगा.
UPI पर कितना बड़ा है ट्रांजैक्शन नेटवर्क?
अगस्त 2026 में UPI ने करीब 24.51 अरब यानी 2,450 करोड़ लेनदेन प्रोसेस किए. इन लेनदेन की कुल वैल्यू करीब 29.82 लाख करोड़ रुपये रही.
31 दिनों के हिसाब से देखें तो औसतन करीब 79 करोड़ UPI लेनदेन रोज हुए और लेनदेन वैल्यू करीब 96 हजार करोड़ रुपये प्रतिदिन बैठती है.
इससे अंदाजा लगाया जा सकता है कि UPI अब केवल एक सामान्य पेमेंट एप क सुविधा नहीं बल्कि भारत के डिजिटल पेमेंट इन्फ्रास्ट्रक्चर का महत्वपूर्ण हिस्सा बन चुका है.
किन लेनदेन पर 0.4 प्रतिशत MDR लगेगा?
15 अक्टूबर 2026 से निर्धारित बड़े मर्चेंट लेनदेन पर 0.4 प्रतिशत MDR का फ्रेमवर्क लागू होना है.
उदाहरण: 10,000 पर 40 रुपए, 50 हजार पर 200 रुपए,75 हजार से लेकर एक लाख तक 300 रुपए.
यहां ध्यान देने वाली बात है कि 0.4 प्रतिशत की गणना के बावजूद MDR की अधिकतम लिमिट 300 रुपये प्रति लेनदेन है.
क्या कुछ जरूरी सेवाओं के लिए अलग MDR है?
हां. कुछ आवश्यक और कम मार्जिन वाले सेक्टर के लिए 0.4 प्रतिशत की जगह फ़्लैट MDR व्यवस्था रखी गई है.
रेलवेज, टेलिकॉम, बीमा, तेल और कृषि इनपुट जैसी कुछ कैटेगरी में 2,000 रुपये से अधिक के लेनदेन पर 5 रुपये का फ़्लैट MDR रखा गया है.
वहीं कैपिटल मार्केट से जुड़ी कुछ कैटेगरी, जैसे म्युचुअल फंड, सिक्युरिटी, स्टॉक ब्रोकर औरडीलर्स के लिए 0.02 प्रतिशत MDR और अधिकतम 300 रुपये की व्यवस्था बताई गई है.
क्या UPI MDR सरकार का टैक्स है?
नहीं.
MDR को सरकार ने टैक्स नहीं बताया है. यह पेमेंट इकोसिस्टम की सर्विस फीस है. इसका पैसा सीधे सरकार के खाते में टैक्स रेवेन्यु के तौर पर जाने की व्यवस्था नहीं है.
MDR से मिलने वाला पैसा पेमेंट इकोसिस्टम के अलग-अलग प्रतिभागियों, जैसे बैंक, पेमेंट सर्विस प्रोवाइडर्स और पेमेंट एप्लीकेशन के बीच फ्रेमवर्क के अनुसार वितरित होगा.
इसलिए 15,000-16,000 करोड़ रुपये के संभावित वार्षिक MDR रेवेन्यु को सीधे सरकार की कमाई बताना सही नहीं होगा. यह पेमेंट इकोसिस्टम की संभावित रेवेन्यु पूल का अनुमान है.
क्या सरकार को MDR से GST मिलेगा?
MDR एक सर्विस फीस है, इसलिए इस फ़ीस का हिस्सा पर GST का सवाल उठता है. कुछ टैक्स एक्सपर्ट्स ने MDR पर 18 प्रतिशत GST की बात कही है.
हालांकि पात्र व्यवसायों के लिए इनपुट टैक्स क्रेडिटके जरिए GST का बड़ा हिस्सा एडजस्ट कर सकते हैं. इसलिए MDR को सीधे सरकार के लिए 15,000 करोड़ रुपये के Tax Revenue के रूप में देखना सही नहीं है.
विपक्ष इसे 'UPI Tax' क्यों बता रहा है?
MDR लागू होने के फैसले पर विपक्ष ने सरकार को घेरा है. विपक्षी नेताओं का तर्क है कि UPI एक सार्वजनिक डिजिटल बुनियादी ढांचा है और इससे सरकार को औपचारिकीकरण, लेनदेन ट्रेल और डिजिटल अर्थव्यवस्था के जरिए व्यापक आर्थिक लाभ मिलता है. ऐसे में इसकी लागत का बड़ा हिस्सा सरकार को उठाना चाहिए.
राहुल गांधी समेत विपक्षी नेताओं ने इसे 'UPI Tax' कहा है और आरोप लगाया है कि इससे अंततः आम लोगों पर आर्थिक बोझ पड़ सकता है.
हालांकि यह एक राजनीतिक और नीतिगत दावा है, इसे MDR की कानूनी परिभाषा के बराबर नहीं माना जा सकता.
क्या MDR का बोझ आखिर में ग्राहक पर आएगा?
यह नए नियम को लेकर सबसे महत्वपूर्ण सवालों में से एक है.
नियम के मुताबिक मर्चेंट से लिया जाने वाला MDR ग्राहक से अलग चार्ज के रूप में नहीं वसूला जाना चाहिए. लेकिन आर्थिक रूप से मर्चेंट के पास अपनी लागत को अब्जोर्ब करने, मार्जिन एडजस्ट करने या कुछ मामलों में प्रोडक्ट की कीमत बदलने जैसे विकल्प हो सकते हैं.
यही वह बिंदु है जिसे लेकर आलोचक का कहना है कि मर्चंट साइड कॉस्ट का अप्रत्यक्ष असरग्राहक तक पहुंच सकता है.
इसलिए सीधे UPI चार्ज और अप्रत्यक्ष आर्थिक बोझ में अंतर करना जरूरी है.
क्या अमेरिका के दबाव में UPI पर MDR लगाया गया?
यह मुद्दा राजनीतिक विवाद का सबसे बड़ा हिस्सा है.
अमेरिका लंबे समय से भारत की इलेक्ट्रॉनिक भुगतान नीति को लेकरविदेशी भुगतान सेवा प्रोवाइडर्स के लिए लेवल प्लेयिंग फील्ड की बात करता रहा है. 2026 की यू.एस. व्यापार प्रतिनिधि की राष्ट्रीय व्यापार अनुमान रिपोर्ट में UPI और RuPay से जुड़ी पेमेंट पोलिसी का भी उल्लेख किया गया है.
लेकिन इससे यह निष्कर्ष निकालना कि अमेरिकी दबाव की वजह से ही भारत ने 2026 में MDR लागू किया, फिलहाल सार्वजनिक रूप से निर्णायक रूप से साबित नहीं होता.
सरकार ने इस आरोप को खारिज किया है और कहा है कि MDR फ्रेमवर्क का उद्देश्य भारतीय पेमेंट इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाना है.
इसलिए दो तथ्य अलग-अलग समझना जरूरी है:
अमेरिका UPI में विदेशी पेमेंट कंपनियाँ के लिए लेवल प्लेयिंग फील्ड की मांग करता रहा है.
भारत ने बड़े मर्चेंट UPI लेनदेन के लिए MDR फ्रेमवर्क लागू किया है.
लेकिन इन दोनों घटनाओं के बीच सीधा कारण-संबंध स्थापित करने के लिए निर्णायक सार्वजनिक प्रमाण जरूरी होगा.
क्या PhonePe और Google Pay को MDR से फायदा होगा?
UPI एप मार्केट में फोनपे और गूगल पे बड़े प्लेयर्स हैं. MDR व्यवस्था से पेमेंट इकोसिस्टम में एक नई रेवेन्यु स्ट्रीम बनेगी, जिसका हिस्सा बैंक, पेमेंट सर्विस प्रोवाइडर्स और एप्लीकेशन प्रोवाइडर्स तक जा सकता है.
इस वजह से पेमेंट कम्पनियों के लिए रेवेन्यु बनाने की संभावना बढ़ सकती है. हालांकि किस कंपनी को कितना फायदा होगा और मार्केट शेयर पर इसका क्या असर पड़ेगा, यह नए फ्रेमवर्क के लागू होने के बाद के वास्तविक रेवेन्यु और लेनदेन डाटा से ही स्पष्ट होगा.
क्या UPI पर MDR लगने से कैश वापस आ सकता है?
सरकार का कहना है कि बड़े पैमाने पर कैश की वापसी की संभावना कम है क्योंकि करीब 96 प्रतिशत P2M लेनदेन नए MDR से प्रभावित नहीं होंगे और P2P लेनदेन फ्री रहेंगे.
दूसरी तरफ कुछ व्यापारिक संगठनों की चिंता है कि हाई-वैल्यू UPI लेनदेन पर लागत बढ़ने से कुछ व्यापारी कैश को प्राथमिकता दे सकते हैं.
इसलिए अभी दो अलग-अलग संभावनाएं हैं. सरकार बड़े पैमाने पर कैश शिफ्ट की संभावना को कम मान रही है, जबकि कुछ व्यापारियों को हाई-वैल्यू लेनदेन में व्यवहार बदलने की आशंका है.
इसका वास्तविक असर 15 अक्टूबर 2026 के बाद के लेनदेन डाटा से ज्यादा स्पष्ट होगा.
आम ग्राहक पर क्या असर पड़ेगा?
आम ग्राहक के लिए फिलहाल सबसे महत्वपूर्ण बातें ये हैं:
दोस्त या परिवार को UPI से पैसे भेजने पर MDR नहीं.
2,000 रुपये तक के सामान्य मर्चंट पेमेंट्स पर MDR नहीं.
छोटे मर्चंट को जीरो -MDR प्रोटेक्शन.
निर्धारित बड़े मर्चंट लेनदेन पर 0.4 प्रतिशत MDR.
अधिकतम MDR 300 रुपये प्रति लेनदेन.
मर्चेंट को इसे सीधे ग्राहक से अलग चार्ज के रूप में वसूलने की अनुमति नहीं.
यानी यह कहना कि 'अब हर UPI पेमेंट पर पैसे देने होंगे', मौजूदा फ्रेमवर्क की सही व्याख्या नहीं होगी.
UPI का नया मॉडल क्या बताता है?
असल बहस सिर्फ MDR की नहीं बल्कि UPI के बिजनेस मॉडल की है.
एक तरफ UPI को पब्लिक डिजिटल इन्फ्रास्ट्रक्चर मानकर उसे कम लागत या फ्री रखना चाहते हैं. दूसरी तरफ UPI के बढ़ते लेनदेन वाल्यूम, साइबर सिक्यूरिटी, धोखाधड़ी से बचाव और इन्फ्रास्ट्रक्चर की लागत को देखते हुए सस्टेनेबल रेवेन्यू मॉडल की जरूरत बताई जा रही है.
नया फ्रेमवर्क बीच का रास्ता अपनाता दिखाई देता है. छोटे यूजर्स और छोटे मर्चेंट्स को काफी हद तक सुरक्षा करना और बड़े मर्चेंट लेनदेन से पेमेंट इकोसिस्टम के लिए रेवेन्यु पैदा करना.
कुल मिलाकर UPI पर नया MDR फ्रेमवर्क लागू होने से डिजिटल पेमेंट को लेकर बहस और तेज होने वाली है, लेकिन मौजूदा नियमों को समझने के लिए तीन बातें सबसे अहम हैं.
पहली, हर UPI पेमेंट पर चार्ज नहीं लगाया गया है.
दूसरी, MDR को सरकार का सीधे-सीधे टैक्स रेवेन्यु नहीं माना गया है.
तीसरी, इस व्यवस्था का वास्तविक असर इस बात पर निर्भर करेगा कि मर्चेंट इस लागत को कैसे एडजस्ट करते हैं और क्या इससे लेन-देन का व्यवहार, उत्पादों की कीमतें या कैश इस्तेमाल में कोई बदलाव आता है.
15 अक्टूबर 2026 के बाद लेनदेन वाल्यूम, मर्चंट व्यवहार और पेमेंट इकोसिस्टम की वास्तविक रेवेन्यु के आंकड़े सामने आने पर ही यह स्पष्ट होगा कि नया MDR फ्रेमवर्क UPI की वित्तीय स्थिरता को कितना प्रभावित करता है और डिजिटल पेमेंट के व्यवहार पर इसका कितना असर पड़ता है.
टिप्पणियां (0)
अभी तक कोई टिप्पणी नहीं। पहली टिप्पणी आप करें।